

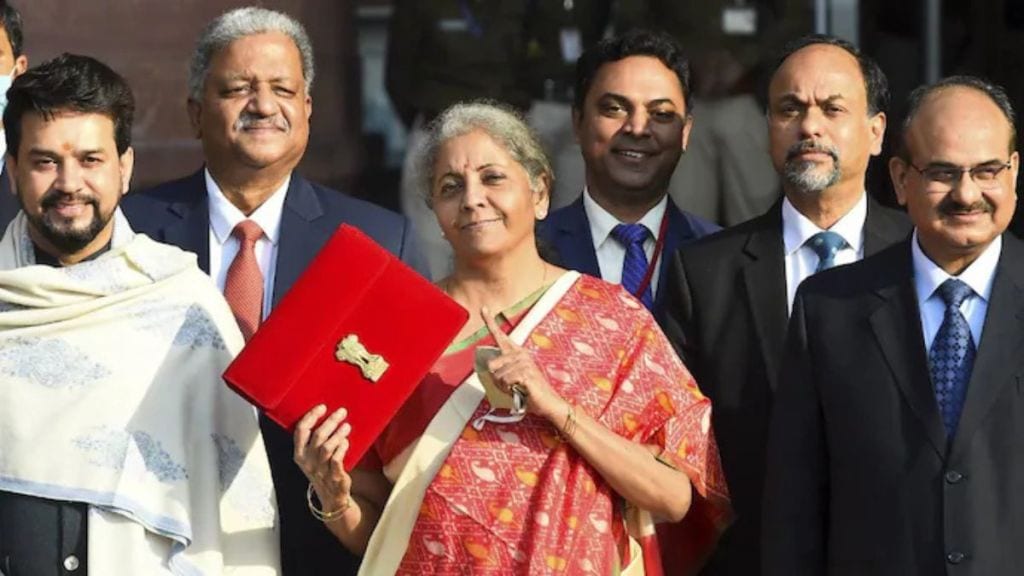
Union Budget 2026-27: लोकांचे जीवन आणि त्यांच्या उपजीविकेला आधार देणारा परिपूर्ण धोरण आराखडा म्हणून यंदा रविवारी १ फेब्रुवारीला संसदेत मांडल्या जाणाऱ्या अर्थसंकल्पाची प्रतीक्षा आहे. त्याआधी ‘विश्लेषण’चा हा खास अवतार, वाचकांहाती माहितीची आयुधे सज्ज ठेवणारा..
देशाच्या वार्षिक जमा-खर्चाचा अंदाज म्हणजे आता सादर होतो आहे तो अर्थसंकल्प.. त्यातील तरतुदी आपल्या कुटुंबाच्या अंदाजपत्रकावरही परिणाम करू शकतात. नोकरदार, गुंतवणूकदार, करदाते, व्यावसायिक आणि सर्वसामान्यांच्या दृष्टीने अर्थसंकल्पातील प्रमुख संज्ञांची उजळणी आज करू, त्यातून कुणासाठी काय महत्त्वाचे हेही जाणून घेऊ.
नोकरदारांसाठी महत्त्वाचे काय?
मूळ करमुक्त मर्यादा (बेसिक एग्झेम्प्शन लिमिट) : शून्य प्राप्तिकर आकारला जाईल इतकी ही उत्पन्नाची मर्यादा असते. या मर्यादेपासून वर वा त्या पुढे असणाऱ्या उत्पन्नावरच कर आकारला जातो. मागील वर्षी (२०२५-२६) नवीन करप्रणाली स्वीकारणाऱ्या करदात्यांना, वजावटी न घेता, १२ लाख रुपयांपर्यंत नियमित उत्पन्नावर आणि पगारदार करदात्यांना ७५,००० रुपयांची प्रमाणित वजावट मिळून १२,७५,००० रुपयांपर्यंतच्या उत्पन्नावर कर भरावा लागणार नाही, अशी सवलत दिली गेली. तसेच दीर्घकालीन भांडवली नफ्यासाठी कराचा दर १२.५ टक्के करण्यात आला.
अधिभार व उपकर (सरचार्ज, सेस) : मूळ प्राप्तिकरावर अतिरिक्त शुल्क या रूपात, वेगवेगळे अधिभार व उपकर करदात्यांवर आकारले जातात. यातील उपकर हा सर्व करदात्यांवर समान रूपात आकारला जातो. जो सध्या आरोग्य व शिक्षण उपकर या रूपात एकूण करदायित्वाच्या चार टक्के दराने आकारला जातो. तर अधिभार हा विशिष्ट उत्पन्न मर्यादा ओलांडणाऱ्या करदात्यांवर वेगवेगळय़ा दराने आकारला जातो.
इंटरेस्ट सबव्हेंशन (आर्थिक साह्य) : विशिष्ट जनघटकांना सवलतीच्या व्याजदरात दिलेल्या कर्जावर (जसे परवडणाऱ्या घरांसाठी) बँका किंवा वित्तीय संस्थांना जो तोटा होतो, त्याची सरकारकडून भरपाई होते, त्याला ‘सबव्हेंशन’ म्हणतात.
गुंतवणूकदारांसाठी महत्त्वाचे काय?
कर वजावटी (टॅक्स डिडक्शन) : करदात्याला त्याचे एकूण करदायित्व कमी करण्यासाठी वजावटीचे अनेक मार्ग उपलब्ध आहेत. विशिष्ट गुंतवणूक साधनांमध्ये लोकांना पैसा घालण्यास प्रोत्साहन मिळावे या उद्देशाने या करवजावटी प्राप्तिकर कायद्याच्या विविध कलमांद्वारे गुंतवणूकदारांना दिल्या जातात. जुन्या टॅक्स रिजिममध्ये या सवलती प्राप्त होतात.
भांडवली लाभ कर (कॅपिटल गेन्स टॅक्स) : तुमच्याकडे असणाऱ्या मालमत्ता जसे समभाग, कर्जरोखे (बॉण्ड्स), म्युच्युअल फंड, स्थावर मालमत्ता वगैरे विकून त्यावर नफा कमावला जाऊ शकतो. यात तुमची मूळ खरेदी किंमत आणि विक्री किंमत यातील तफावत अर्थात तुम्हाला होणाऱ्या लाभाला ‘भांडवली लाभ (कॅपिटल गेन्स)’ आणि त्यावरील कराला ‘भांडवली लाभ कर’ म्हटले जाते. याचे अल्प मुदतीचा आणि दीर्घ मुदतीचा भांडवली लाभ कर असे दोन प्रकार आहे आणि कराचे दरही त्यानुसार वेगवेगळे आहेत. मालमत्ता धारण करून किती काळानंतर विकण्यात आली, त्या कालावधीनुसार त्यावर होणाऱ्या लाभावरील कर अल्प मुदतीचा की दीर्घावधीचा हे ठरते.
सर्वसामान्यांसाठी महत्त्वाचे काय?
चलनवाढ (इन्फ्लेशन) : देशाच्या चलनाचे मूल्य आणि पर्यायाने क्रयशक्ती कमी झाल्याचे ‘चलनवाढ’ सूचित करते. म्हणजे जेव्हा किमती वाढतात, तेव्हा रुपयाची खरेदी करण्याची क्षमता घटते. सर्वसामान्यांना जाणवणाऱ्या महागाईचे हे शास्त्रीय रूप आहे. चलनवाढीवर नियंत्रणाची अधिक मोठी भूमिका ही रिझव्र्ह बँकेची असते. सध्या देशात महागाई मध्यवर्ती बँकेच्या सहनशील पातळीच्या मर्यादेत आहे.
प्रत्यक्ष कर : प्रत्यक्ष करांमध्ये प्राप्तिकर आणि कंपनी कर (कॉर्पोरेट टॅक्स) यांचा समावेश होतो.
वित्तीय तूट : सरकारचा एकूण खर्च हा तिजोरीत येणाऱ्या एकूण महसुलापेक्षा (बाह्य़ कर्ज वगळता) जास्त असतो, तेव्हा ही खर्च-उत्पन्नातील तफावत वित्तीय तूट या रूपात दर्शविली जाते. देशाच्या तिजोरीची दीर्घावधीची सुदृढता जोखण्याचे हे परिमाण आहे. काही अर्थतज्ज्ञांचा युक्तिवाद असा की, मर्यादित वित्तीय तूट असणे हे तसे वाईट नसून, तिच्याद्वारे विकासप्रवणताच दर्शविली जाते. म्हणजे पायाभूत सुविधांच्या विकासासाठी, पर्यायाने उद्योगधंदे वाढीसाठी आणि रोजगार वाढीसाठी सरकारकडून मोठा भांडवली खर्च केला जात असल्याचे ते द्योतक आहे.
