

-पेशोतन दस्तूर
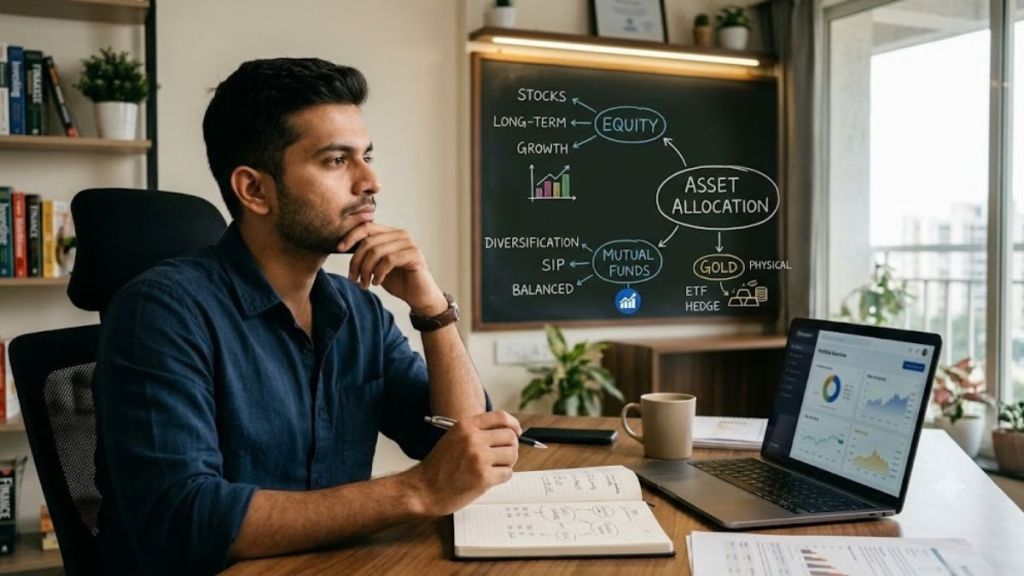
Asset Allocation Mutual Fund Risk Management: समजा तुम्ही १ लाख रूपयांची बचत केलीत, जो तुमचा पहिला अर्थपूर्ण गुंतवणूकयोग्य निधी आहे. तुम्ही त्याचं काय कराल? अनेक तरूण गुंतवणूकदारांचा पहिला पर्याय “सर्वोत्तम” परतावा शोधण्याचा असेल. चांगला स्टॉक, ट्रेंडिंग असलेल्या विभागातील निधी किंवा सर्वांत वाईट म्हणजे वेगाने पैशांत वाढ करून देणारा पर्यायी व्यापार. अनेक अभ्यास आणि माहितीतून हे स्पष्ट झाले आहे की हा कल महागडा आहे. खरा प्रश्न हा नाही की कोणती गुंतवणूक सर्वाधिक परतावा देईल तर धोक्याच्या परताव्याचं व्यवस्थापन करण्यासाठी निधी विविध मालमत्ता श्रेणींमध्ये कसा विभागला जातो हा आहे.
उदाहरण द्यायचे झाले तर, भारताच्या इक्विटी डेरिव्हेटिव्ह बाजाराचे देता येईल. सेबीच्या आर्थिक वर्ष २०२६ च्या अभ्यासात ८७.७% वैयक्तिक ट्रे़डर्सचे नुकसान झाले आणि सरासरी नुकसान अंदाजे १.१७ लाख रूपये असल्याचे दिसून आले. ही रक्कम अनेक तरुण गुंतवणूकदारांच्या सुरुवातीच्या भांडवलाएवढीच आहे. साधारण ३० वर्षं वयाखालच्या ट्रेडर्समध्येही असेच निराशाजनक परिणाम दिसून आले. त्यात ८८.५% ट्रेडर्सचे ट्रेडिंग भांडवल वर्षाच्या अखेरीस तोट्यात गेलं.
याला दुर्दैव म्हणता येणार नाही, तर वर्तणूक वित्तशास्त्राचं एक महत्त्वाचे उदाहरण आहे. नुकसान टाळण्याची प्रवृत्ती गुंतवणूकदारांना सुरुवातीचे नुकसान भरून काढण्याच्या प्रयत्नात मोठ्या आणि अधिक जोखमीच्या व्यवहारांकडे ढकलते. अलीकडे झालेल्या घडामोडींचा प्रभाव त्यांना कालचा फायदेशीर व्यवहार उद्याही होईल याची खात्री देतो. कळपाची मानसिकता म्हणजेच इतर सर्वजण ज्या तेजीचा फायदा घेत आहेत ती गमावण्याची भीती, चुकीच्या वेळी गर्दीच्या व्यवहारांमध्ये पैसा खेचून आणते. यापैकी कोणतेही वैशिष्ट्य दोष नाही; अनेकदा ग्राहकांची मानसिकता अशीच असते आणि हे ओळखणं हीच त्यावर मात करण्याची पहिली पायरी आहे.
इथेच मालमत्ता वाटपाची खरी जबाबदारी सुरू होते. एक सोपं उदाहरण विचारात घेऊया. दहा वर्षांपूर्वी इक्विटी आणि सोन्याच्या ७०:३० मिश्रणात गुंतवलेले १ लाख रूपये इक्विटीचा प्रतिनिधी म्हणून निफ्टी ५०० निर्देशांकाचा वापर करून ३१ ऑगस्ट २०२६ पर्यंत अंदाजे २.९५ लाख रूपये झाले असते. म्हणजे एका दशकात जवळपास ३ पट परतावा. परताव्यापेक्षाही अधिक महत्त्वाची गोष्ट म्हणजे इथपर्यंत पोहोचण्याचा प्रवास. या मिश्र पोर्टफोलिओचे वार्षिक अस्थैर्य अंदाजे १४.७% होते. ते निफ्टी ५०० च्या १६% आणि सोन्याच्या १५.२% पेक्षाही कमी होते. हे मिश्रण दोन्ही मालमत्ता स्वतंत्रपणे ठेवण्यापेक्षा कमी अस्थिर होते. हेच मालमत्ता वाटपाचे सार आहे. ही केवळ संपत्तीनिर्मितीची प्रक्रिया नाही, तर जोखीम व्यवस्थापनाची प्रक्रियाही आहे.
प्रथम गुंतवणूकदार आणि स्वतःच्या गुंतवणुकीचे मिश्रण तयार करून त्यात बदल न करता बाजारात गुंतवणूक करू इच्छिणाऱ्यांसाठी म्युच्युअल फंडाचे दोन प्रकार हे काम करतात. बॅलन्स्ड ॲडव्हान्टेज फंड्स व्हॅल्युएशन मॉडेल्सच्या आधारावर इक्विटी आणि कर्जात गतिशीलपणे बदल करतात. ते बाजार चढा असताना समभागांमधली गुंतवणूक कमी करतात आणि स्वस्त असताना ती वाढवतात. मल्टी ॲसेट ॲलोकेशन फंड्स तर साधारणपणे इक्विटी, कर्जरोखे आणि सोने आणि/किंवा चांदी या किमान तीन मालमत्ता श्रेणीत प्रत्येकी किमान १०% गुंतवणूक करतात. त्यामुळे तरुण गुंतवणूकदाराला एकाच योजनेत घटकासाठी एक अंगभूत पर्याय मिळतो. १ लाख रुपयांच्या निधीसाठी आणि सावध वृत्तीसाठी गुंतवणुकीच्या वाटपाची शिस्त शिकत असताना बाजारात सहभागी होण्यास सुरुवात करण्यासाठी हे दोन्ही प्रकार योग्य ठरतात.
इथे आणखी एक गोष्ट नमूद करण्यासारखी आहे. ती म्हणजे कोणतीही मालमत्ता श्रेणी सर्वांसाठी एकसारखीच लागू होत नाही. प्रत्येक गुंतवणूकदाराची जोखीम सहन करण्याची क्षमता, गुंतवणुकीचा कालावधी व उद्दिष्टं वेगवेगळी असतात आणि गुंतवणुकीच्या मिश्रणात बदल हा देखील एक वेगळ्या प्रकारचा परतावा मिळवण्याचा प्रयत्न असतो. म्युच्युअल फंड वितरक किंवा सेबी-नोंदणीकृत गुंतवणूक सल्लागार तुम्हाला ट्रेंड्सच्या मागे धावण्याऐवजी तुमच्या निधीचे योग्य वाटप आणि तुमच्या विशिष्ट उद्दिष्टांवर आधारित योजनेत रूपांतर करण्यास मदत करू शकतात. कोणत्याही एका योजनेपेक्षा याच संवादातून शिस्तबद्ध संपत्ती निर्मितीची खरी सुरुवात होते.
भारताच्या बाजारपेठेत संपत्ती निर्मितीचा लाभ निर्णयापेक्षा शिस्तीला अधिक सातत्याने मिळाला आहे. आकडेवारी हेच सांगते; पण निवड आणि योजना तुमची आहे.
लेखक यूटीआय एएमसीचे ग्रुप प्रेसिडेंट आणि विक्री आणि उत्पादने प्रमुख आहेत.
