


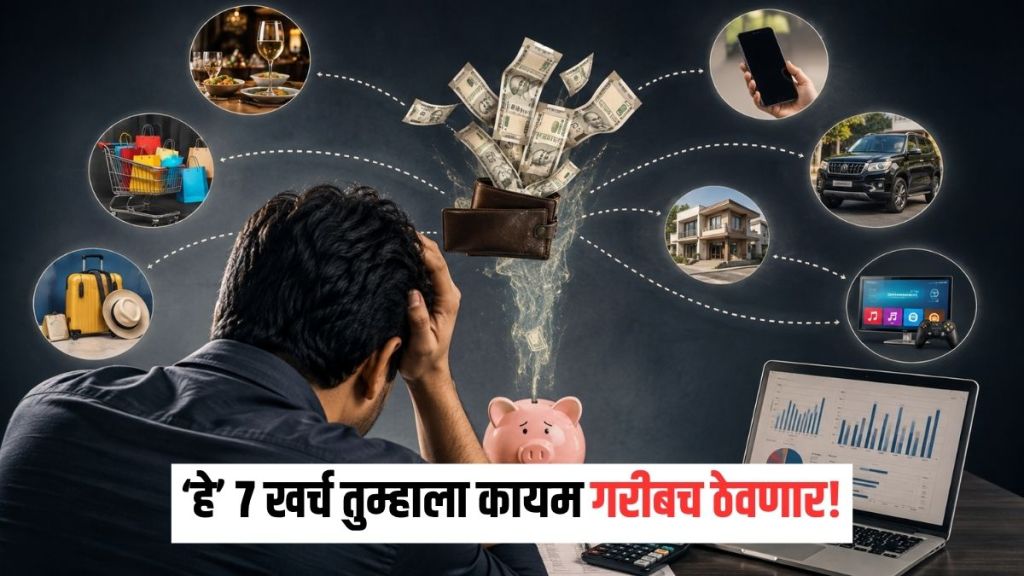
Lifestyle Inflation Wealth Creation Rules : पगारवाढ किंवा उत्पन्न वाढल्यानंतर तुमची गुंतवणूक आणि पर्यायाने संपत्ती वाढणे अपेक्षित असते. प्रत्यक्षात फार कमी लोक यामध्ये यशस्वी होतात. कारण, वाढलेल्या पगारासोबतच नवीन घर, मोठी गाडी, वीकेंड ट्रिप्स आणि महागडे गॅजेट्स यांचा खर्चही आपोआप वाढत जातो. परिणामी दरमहा बँक खात्यात येणारा पगाराचा आकडा वाढलेला दिसतो. पण महिन्याच्या शेवटी हातात उरणारी गुंतवणुकीची रक्कम मात्र तीच राहते. यालाच अर्थशास्त्राच्या भाषेत ‘लाइफस्टाइल इन्फ्लेशन’ असे म्हणतात. यात ७ खर्च असे आहेत, जे तुम्हाला कधीच श्रीमंत होऊ देत नाहीत.
लाइफस्टाइल इन्फ्लेशन म्हणजे नक्की काय?
उत्पन्न वाढल्यानंतर राहणीमानावरील खर्चही त्याच पटीने वाढवणे म्हणजे ‘लाइफस्टाइल इन्फ्लेशन’. म्हणजे पूर्वी साध्या हॉटेलात १००० रुपये जेवणाचे बिल खूप वाटायचे, आता मोठ्या हॉटेलात २,००० रुपये बिलही सामान्य वाटते. पूर्वी वर्षातून एक ट्रिप पुरेशी असायची, आता दोन ट्रिप्स गरजेच्या वाटतात. २०-३० हजारांच्या स्मार्टफोनपेक्षा लाखभर रुपयाचा मोबाईल गरजेचा वाटू लागतो. १ बीएचके घर पुरेसे वाटत असताना प्रतिष्ठा दाखवण्यासाठी मोठे घर घेतले जाते. हे खर्च इतके नकळत वाढतात की पैसे कुठे संपतात हेच कळत नाही.
तुमचा वाढीव पगार नक्की कुठे गायब होतो?
- १. मोठे घर : पगार वाढताच घर छोटं वाटू लागतं. अशावेळी मोठ्या घरात शिफ्ट होण्याचा मोह होता. पण, भाड्यासोबतच मेंटेनन्स, वीज बिल आणि फर्निचरचा खर्चही वाढतो. मॉस्पीच्या सर्व्हेनुसार, शहरी भारतात बिगर-अन्न घटकांवर होणारा खर्च जवळपास ६०% आहे.
- २. कार आणि प्रवास : उत्पन्न वाढलं की मग एसयूव्ही हवीहवीशी वाटू लागते. पण, यासोबत ईएमआय, इंधन, विमा आणि मेंटेनन्सचा खर्च दुप्पट झाल्याचे लक्षात येत नाही.
- ३. हॉटेलिंग आणि ऑनलाइन फूड : दर वीकेंडला बाहेर खाणे, रोज कॅबने प्रवास करणे किंवा क्विक कॉमर्सवरून खरेदी करणे, या लहान दिसणाऱ्या सवयी महिन्याच्या शेवटी मोठा खड्डा पाडतात.
- ४. पर्यटन आणि लक्झरी स्टे : डेलॉइटच्या रिपोर्टनुसार, भारतीय ग्राहक आता प्रवासादरम्यान लक्झरी स्टे आणि प्रीमियम सेवांसाठी अधिक पैसे मोजण्यास तयार आहेत. यामुळे ट्रिपचे काही हजारांचे बजेट थेट लाखांवर जात आहे.
- ५. डिजिटल सबस्क्रिप्शन व गॅजेट्स : ओटीटी, म्युझिक अॅप्स, क्लाउड स्टोरेज आणि जिम मेंबरशीपचे महिना ४००-५०० रुपये शुल्लक वाटतात. पण वर्षाला हेच आकडे हजारो रुपयांच्या घरात जातात.
- ६. मुलांचे शिक्षण व छंद : पगारवाढीनंतर मुलांच्या महागड्या शाळा, स्पोर्ट्स कोचिंग आणि गॅजेट्सवर होणारा खर्च वाढतो. अशावेळी भावनांऐवजी गरजा ओळखून बजेट ठरवणे आवश्यक आहे.
- ७. वैयक्तिक काळजी : पैसे आले की मग प्रीमियम सलून, महागडी जिम आणि घरगुती कामांसाठी जास्त मदतनीस ठेवल्याने आयुष्यात सोयी येतात, पण त्यासोबतच कायमस्वरूपी मासिक खर्चही वाढतो.
पगारवाढीचा योग्य वापर कसा करावा?
पगारवाढ झाल्यानंतर सर्वात आधी गुंतवणुकीचे नियोजन करा. यासाठी ५०-३०-२० चा सुवर्ण नियम वापरू शकता. समजा २०,००० रुपये मासिक पगारवाढ मिळाली तर…
- १०,००० रुपये (५० टक्के): थेट एसआयपी, म्युच्युअल फंड किंवा शेअर बाजारात गुंतवणूक.
- ६,००० रुपये (३० टक्के): राहणीमान सुधारण्यासाठी किंवा स्वतःच्या आनंदावर.
- ४,००० रुपये (२० टक्के): इमर्जन्सी फंड, कर्जाची परतफेड किंवा टर्म इन्शुरन्ससाठी.
उत्पन्न वाढल्यावर जास्त खर्च करणे चुकीचे नाही. परंतु, वाढीव उत्पन्नातील प्रत्येक रुपया फक्त उपभोगावर खर्च होत असेल, तर तुम्ही कधीही श्रीमंत होऊ शकणार नाही.
