


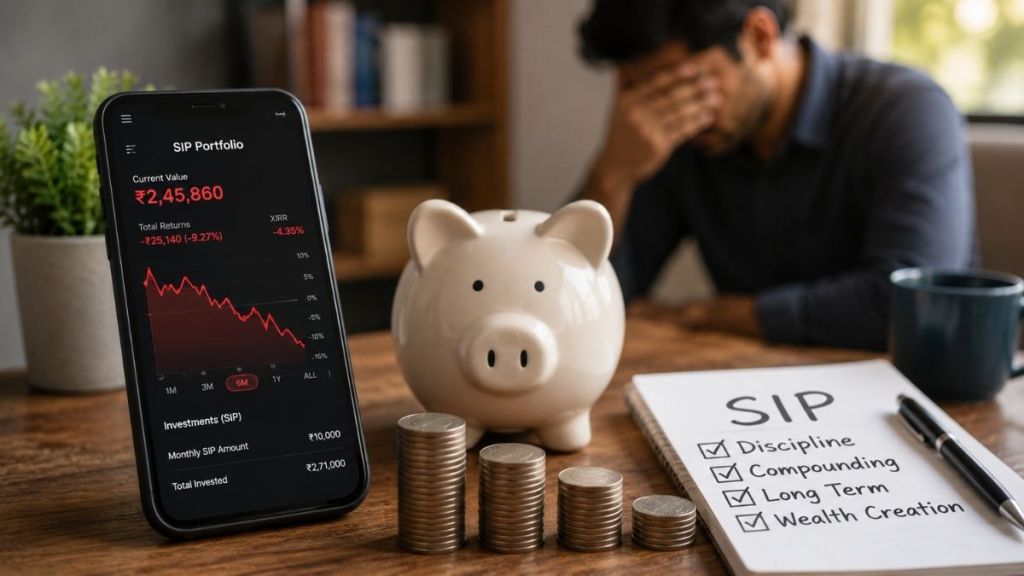
तुम्ही २०२४च्या ऑक्टोबरात सिस्टिमॅटिक इन्व्हेस्टमेंट प्लॅनद्वारे (एसआयपी) गुंतवणूक सुरू केली असेल, तर गेल्या दोन वर्षांचा तुमचा अनुभव बहुतेक अपेक्षेनुसार नसेल. मोठ्या उत्साहाने तुम्ही सुरुवात केली असेल, दरमहा खात्यातून रक्कम वजा होत असल्याचे पाहून स्वतःचा अभिमान वाटला असेल, भविष्याची तजवीज आपण आता करू लागलोय या विचाराने उर अभिमानाने भरून आला असेल. ‘लवकर सुरुवात करा, नियमित गुंतवणूक करा आणि बाकीचे काम चक्रवाढ परताव्यावर सोपवा’ असे सल्ले मित्रमंडळींना दिले असतील किंवा गेलाबाजार फेसबुकवर ‘जस्ट सेट अप माय डेट विथ डेस्टिनी’ अशा छापाचे अपडेटही पोस्ट केले असेल.
मग महिन्यामागून महिने जाऊ लागले, तुम्ही गुंतवलेली रक्कम वाढत होती १०,००० रुपये, ६०,००० रुपये, १.२ लाख रुपये, २ लाख रुपये पण उजव्या बाजूला दिसणारे पोर्टफोलिओचे मूल्य मात्र वाढण्यास साफ नकार देत होते. काही महिन्यांत ते जागेवरच खिळलेले होते, तर अनेक महिने ते लाल रंगात तोटाच दाखवत होते.
आताशा तर ॲप उघडायचेसुद्धा धाडस होत नाही. लँडिंग पेजवरच हृदयाचे ठोके वाढू लागतात. गुंतवलेली रक्कम २.२ लाख रुपये, सध्याचे मूल्य २.१५ लाख रुपये, एक्सआयआरआर १.८%. जवळपास दोन वर्षांची कठोर आर्थिक शिस्त, घरच्यांसमोर मारलेल्या फुशारक्या आणि इथे तुमच्या पैशाच्या बाजूला चक्क उणे (-) चिन्ह लागलेले!
हे चित्र अगदी खरं आहे, आणि आकडेवारीही त्याला दुजोरा देते. निफ्टीने सप्टेंबर २०२४च्या अखेरीस २६,२१६चा उच्चांक गाठला. त्यानंतर बाजाराने मोठे चढ-उतार अनुभवले; जानेवारी २०२६मध्ये नवा उच्चांकही गाठला. मात्र त्यानंतर पुन्हा झालेल्या घसरणीनंतर आज निफ्टी सप्टेंबर २०२४च्या पातळीपेक्षा सुमारे ८ टक्के खाली आहे. या प्रवासात एसआयपी गुंतवणूकदारांनी मोठा अपेक्षाभंग अनुभवला. मार्च २०२६मध्ये फ्लेक्सिकॅप, मिड-कॅप आणि स्मॉल-कॅप फंडांमधील एका वर्षाच्या एसआयपीचा सरासरी परतावा अनुक्रमे उणे १३.५%, उणे १०.४% आणि उणे १५.४%पर्यंत घसरला होता. दोन वर्षांचा कालावधी घेतला तरी या तिन्ही प्रकारांतील एसआयपी परतावा उणेच होता.
या अस्वस्थतेचं प्रतिबिंब गुंतवणूकदारांच्या वागण्यातही दिसलं. अनेक वर्षांच्या वेगवान वाढीनंतर २०२५- २६मध्ये दरमहा १,००० रुपये किंवा त्याहून कमी गुंतवणूक करणाऱ्या छोट्या एसआयपी खात्यांची संख्या प्रथमच घटली आणि तीही तब्बल १४ लाखांनी. म्हणजेच तुमच्यासमोर केलेली मांडणी, त्यानुसार तुम्ही रंगवलेले मानसचित्र आणि आज समोर दिसणारे परताव्याचे आकडे यांचा मेळ बसत नाही. पण लक्षात घ्यायचा मुद्दा असा की एसआयपीने आपलं आश्वासन मोडलेलं नाही. आपणच त्याचा चुकीचा अर्थ लावला (किंवा आपल्याला चुकीचा सांगितला गेला). एसआयपी फक्त एवढंच आश्वासन देते की तुमची गुंतवणूक ‘सिस्टिमॅटिक’ (नियमित व शिस्तबद्ध) राहील. तुमचा परतावा ‘सिस्टिमॅटिक’ असेल, असं आश्वासन तिने कधीच दिलेलं नाही. बाजार नेहमीच लहरी, अस्थिर आणि कधीकधी निराशाजनकच राहणार आणि म्हणूनच तर एसआयपीची गरज निर्माण झाली!
त्यामुळे दोन कठीण वर्षांनंतर एसआयपी थांबवण्याआधी तिच्या सुरुवातीच्या वर्षांत प्रत्यक्षात काय घडत असतं आणि अपयशासारखा भासणारा हा काळ तुमच्या भविष्यातील संपत्तीसाठी किती महत्त्वाचं काम करत असतो, हे समजून घेणं गरजेचं आहे.
सुरुवातीची वर्षे विश्वासघातासारखी का वाटतात?
चार प्रामाणिक कारणे, जी समजून घेतल्यास तुमच्या मनातील भीती आणि अस्वस्थता दूर होऊ शकेल:
१. कंपाऊंडिंगचा खरा प्रभाव उत्तरार्धात जाणवतो
नवीन गुंतवणूकदारांना हे बऱ्याचदा समजावून सांगितले जात नाही. त्यांना वाटते की पहिल्या हप्त्यापासूनच चक्रवाढीची जादू सुरू होईल. परंतु कंपाऊंडिंगची खरी ताकद केवळ परताव्याच्या टक्क्यांवर अवलंबून नसते, तर ज्या रकमेवर (बेस) तो परतावा मिळतो त्या रकमेच्या आकारावर अवलंबून असते. १ लाखांच्या रकमेवर २०% असा अफलातून परतावा मिळाला, तरी फायदा फक्त २०,००० रुपयेच होतो.
परंतु काही वर्षांनंतर, २५ लाखांच्या संचित निधीवर साधा १०% परतावा मिळाला तरी होणारा फायदा २.५ लाख रुपये असतो. म्हणजेच परताव्याचा दर निम्मा पण फायदा बारा पटीहून अधिक! सुरुवातीच्या काळात तुमचे हप्ते हा संचित निधी उभारण्याचे महत्त्वाचे काम करत असतात; तो जसजसा मोठा होत जातो तसतशी चक्रवाढीची जादू दिसू लागते. एकंदरीत, एसआयपीचा पहिला टप्पा परतावा उपभोगण्याचा नसतो, तर ज्यावर उद्या चक्रवाढ उभी राहणार आहे तो पाया रचण्याचा असतो.
२. तीन वर्षांची एसआयपी म्हणजे तीन वर्ष पूर्ण झालेली गुंतवणूक नव्हे
एकदा ही गोष्ट लक्षात आली की एसआयपीकडे पाहण्याचा दृष्टिकोनच बदलतो. समजा एका तीन वर्षांच्या एसआयपीमध्ये दरमहा ₹१०,००० गुंतवत आहात. तुमच्या पहिल्या हप्त्याला नक्कीच तीन वर्षे पूर्ण झाली आहेत; पण गेल्या महिन्यात भरलेल्या हप्त्याला जेमतेम तीस दिवसच मिळालेले आहेत आणि या महिन्याचे पैसे तर नुकतेच जमा झालेले आहेत. या सर्वांची सरासरी काढली, तर तीन वर्षांच्या एसआयपीमधील तुमच्या पैशांना प्रत्यक्ष गुंतवणुकीसाठी मिळालेला सरासरी कालावधी साधारण दीड वर्षाचाच असतो. तरीही ॲपवर निराशाजनक एक्सआयआरआर दिसला की मन म्हणतं, “मी इक्विटीला तब्बल तीन वर्षे दिली आणि हे त्याचे फळ?” प्रत्यक्षात तुमच्या सर्वात जुन्या पैशांना तीन वर्षं मिळाली पण बाकीच्या बहुतांश भांडवलाला त्याच्या तुलनेत खूपच कमी वेळ मिळाला आहे. म्हणजेच तुम्ही एखाद्या किशोरवयीन मुलाकडून अनुभवी माणसासारख्या कामाची अपेक्षा करत आहात.
३. सुरुवातीच्या वर्षांत भाव घसरणं वाईट असेलच असं नाही
हा सर्वात विस्मयकारक मुद्दा आहे. सुरुवातीच्या वर्षांत भाव घसरणं ही तुमच्यासाठी वाईट बातमी असेलच असं नाही. एनएव्ही १०० रुपये असताना १०,००० रुपयेमध्ये १०० युनिट्स मिळतात. तीच एनएव्ही ८० रुपयांवर आली, तर त्याच १०,००० रुपयांमध्ये १२५ युनिट्स मिळतात. स्क्रीनवर तुम्हाला पोर्टफोलिओचं घटलेलं मूल्य दिसतं; पण पडद्यामागे प्रत्येक मासिक हप्ता त्याच पैशांत अधिक मालकी विकत घेत असतो.
ज्याला उद्याच्या उद्या पैसे काढून घ्यायचे आहेत अशा निवृत्तीच्या उंबरठ्यावरील व्यक्तीसाठी पडणारा बाजार धोकादायक ठरू शकतो (म्हणूनच ध्येय जवळ येताच जोखीम कमी करायची असते), पण ज्यांच्यासमोर अजून दहा-पंधरा वर्षांचा कालावधी शिल्लक आहे, अशा गुंतवणूकदारासाठी सुरुवातीची घसरण शत्रू नसून पुढील संपत्तीनिर्मितीसाठी उपयोगी ठरू शकते. मूळ गुंतवणूक योग्य असेल आणि पुढे बाजार सावरला, तर आजच्या मंदीच्या सावटाखाली तुम्ही गोळा केलेले स्वस्त युनिट्सच उद्याच्या तेजीच्या प्रकाशात तुमची संपत्ती वेगाने वाढवतील.
४. परताव्यापेक्षा युनिट्सकडे पाहणे अधिक महत्त्वाचे आहे
सुरुवातीच्या वर्षांमध्ये तुम्ही नेमकं काय मोजता, याला खूप महत्त्व आहे. नव्या एसआयपीचं मूल्यमापन फक्त तिने आजवर किती नफा कमवला यावर करू नका, तर किती मालकी (युनिट्स) गोळा केली हेही पहा. संथ, कंटाळवाणा आणि एकाच पातळीवर रेंगाळणारा बाजार अत्यंत निराशाजनक वाटू शकतो; पण तोच बाजार संयमी गुंतवणूकदारांना सलग तेजीच्या बाजारापेक्षा त्याच रकमेत अधिक युनिट्स जमा करण्याची संधी देतो. त्यातून मिळणारा परतावा तुम्हाला नंतर दिसेल; पण तो परतावा मिळवून देणारे युनिट्स मात्र तुम्ही निराशेच्या वातावरणातच वाढवलेले असतील!
पण एक कटू सत्य दुर्लक्षित करून चालणार नाही. वरील विवेचनाचा अर्थ असा अजिबात नाही की घसरत असलेल्या प्रत्येक एसआयपीबाबत तुम्ही संयमच ठेवला पाहिजे. एसआयपी ही केवळ गुंतवणुकीची एक पद्धत आहे; ती एखाद्या चुकीच्या गुंतवणुकीचे रूपांतर चांगल्या गुंतवणुकीत करू शकत नाही. आणि बारकाईने पाहू गेल्यास बहुतांश गुंतवणूकदारांच्या सध्याच्या निराशेचे कारण त्यांनी केव्हा गुंतवणूक केली यात नाही, तर त्यांनी कशात गुंतवणूक केली, यात दडलेले आहे.
आज इक्विटी फंडांमधील जवळपास निम्मी फोलिओ खाती इक्विटी बाजारातील तुलनेने अधिक जोखीम असलेल्या तीन प्रकारांमध्ये आहेत: स्मॉल-कॅप, मिड-कॅप आणि सेक्टोरल/थीमॅटिक फंड. हे फंड मागील काही वर्षांच्या चमकदार परताव्याकडे पाहून निवडले गेले आहेत, नेमके तेव्हा, जेव्हा त्यांची मूल्यांकनं आधीच ताणली गेली होती. जेव्हा संपूर्ण बाजार घसरतो आणि तुमचा वैविध्यपूर्ण पोर्टफोलिओ खाली येतो, तेव्हा ‘रुपी-कॉस्ट ॲव्हरेजिंग’ सजगतेने तुमच्या फायद्यासाठी काम करते. परंतु एखाद्या संकुचित थीमॅटिक फंडामागचं मूळ गुंतवणूक गृहीतकच चुकीचं ठरलेलं असेल आणि तो कोसळत असेल, तेव्हा दरमहा केलेली खरेदी तुमचे रक्षण करत नाही तर ती केवळ अत्यंत शिस्तबद्ध पद्धतीने खड्डा अधिक खोल करत जाते.
चुकीच्या मालमत्तेमध्ये केलेली एसआयपी म्हणजे चुकीची गुंतवणूक अत्यंत शिस्तबद्धपणे करणे! म्हणून आज आपण पाहत असलेल्या निराशेचे निराकरण करताना दोन गोष्टी एकाच वेळी लक्षात ठेवायला हव्यात. मार्केट टाइमिंगबाबत संयम ठेवा कारण ते कधीच तुमच्या हातात नसतं. पण ॲसेट ॲलोकेशन आणि फंड निवडीबाबत मात्र तितकेच काटेकोर राहा कारण ते नेहमीच तुमच्या हातात असतं आणि आहे. एसआयपी गुंतवणूकदाराला आणखी एका रिटर्न कॅल्क्युलेटरची गरज नाही; गरज आहे ती स्वतःशी केलेल्या काही ठाम वचनांची. त्या ‘एसआयपी सप्तपदी’विषयी लेखाच्या उत्तरार्धात…
(लेखक ‘इक्विरस’ समूहाचे मुख्य व्यवसायवृद्धी अधिकारी असून लेखात व्यक्त केलेली मते त्यांची वैयक्तिक आहेत.)
