

-आनंद म्हाप्रळकर
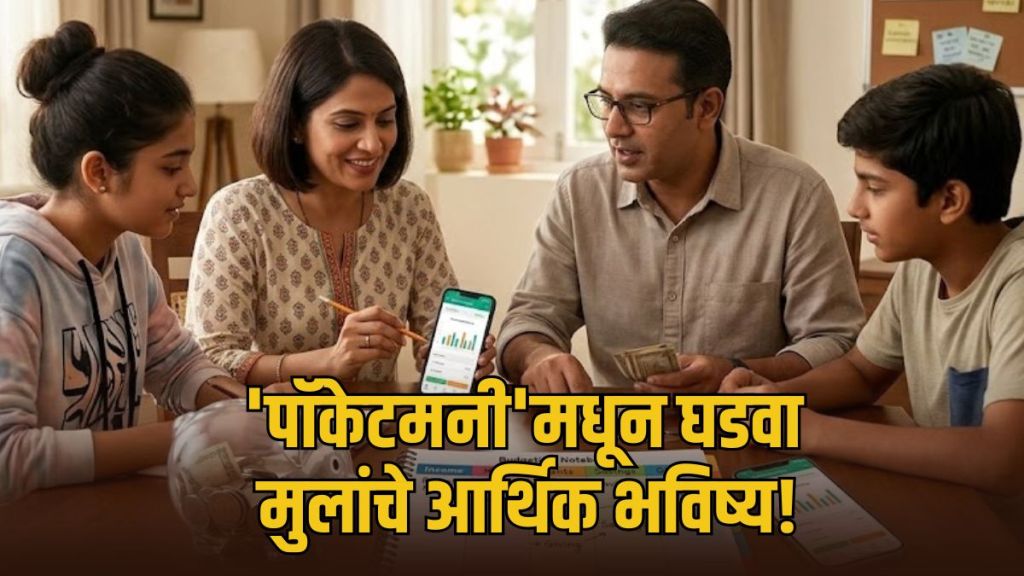
पैशाची बचत कशासाठी केली जाते तर भविष्यासाठी! मला एखादी मोठी गोष्ट घ्यायची आहे पण त्यासाठी आज माझ्याकडे पुरेसे पैसे नाहीत म्हणून मी थोडे-थोडे पैसे बाजूला काढले आणि मला हवे तेवढे पैसे जमा झाले की ती गोष्ट घेतली, यासाठी बचत गरजेची असते. पण बचत केलेल्या पैशाची जर व्यवस्थित आणि पद्धतशीर गुंतवणूक केली तर त्याच पैशांवर चांगलं व्याज मिळतं आणि तुमचा हा वाढलेला पैसा एक-दोन मोठी स्वप्नं पूर्ण करण्यासाठी वापरात येऊ शकतो. ही गोष्ट ‘पॉकेट मनी’मधूनही शक्य आहे, हे आपण काहीच कमावत नसलेल्या ‘टीनएजर्स’पर्यंत पोचवायलाच हवी…
आपल्याकडे कॉलेज जीवनापासून किंवा त्याच्याही थोडं आधीच मुलांचा पॉकेट मनी सुरू होतो. वाढदिवसाला मिळालेलं पाकीट किंवा आपण मुलांना दिलेले पैसे साठवत जाणं, त्याची बचत करणं याचं महत्त्व या टीनएजर्सना शाळेपासूनच सांगितलं गेलं पाहिजे. तरी साधारण चौदा वर्षापासून पुढचा वयोगट आपण डोळ्यांसमोर ठेऊया. तर मग या मुलांना बचतीचं महत्त्व कसं पटवून द्यावं?
खरं तर लहानपणापासून मुलं पालकांचं निरीक्षण करत असतात. त्यामुळे पालकांनी सुद्धा आपल्या आर्थिक सवयी व्यवस्थित ठेवायला हव्यात. म्हणजे नको तिथे खर्च करू नये, उस्फुर्तपणे एकसारखी खरेदी करणं टाळावं.
पालकांचा आदर्श
मुलं पालकांकडे ‘आदर्श’ म्हणून बघत असतात. त्यांना त्यांच्या पालकांसारखं बनायचं असतं. त्यामुळे पालक कसे वागतात, पैशाचं नियोजन कसं करतात हे सगळं मुलं बघत असतात. म्हणूनच पैशांच्या बाबतीत मुलांसमोर बोलताना पालकांची जबाबदारी वाढते. पैशाचं नियोजन, घराचं बजेट या विषयी बोलताना पालकांनी एका मर्यादेपर्यंत मुलांना समाविष्ट करून घेतलं तर त्यांनाही या विषयात स्वारस्य निर्माण होतं, हळूहळू बचतीचं महत्त्वही त्यांच्या लक्षात येऊ लागतं आणि जबाबदारीने पैशाचं नियोजन कसं करावं याचं बाळकडू त्यांना नकळत मिळू लागतं.
तुम्ही जेव्हा मुलांना बाहेर खरेदीला घेऊन जाता तेव्हा गरजेच्या गोष्टी कोणत्या, गरज नसलेल्या गोष्टी कोणत्या यातील फरक ओळखायला त्यांना शिकवा. कोणत्याही वस्तूची खरेदी करताना कसा विचार करावा, कुठली खरेदी आपण लांबणीवर टाकू शकतो हे त्यांना लहानपानापासूनच कळायला हवं. समजा, एखादी गोष्ट आवडली म्हणून घ्यावीशी वाटू शकते पण प्रत्यक्षात त्याची गरज नाहीये तर ती खरेदी आपण काही काळासाठी पुढे ढकलू शकतो. कदाचित कालांतराने त्या वस्तूची अजिबात गरजच नाही हे आपल्याला जाणवतं. त्यामुळे आपण ती वस्तू घेण्याचा विचार कायमचा सोडून देतो. म्हणजे आपण एखादी मोठी गोष्ट घेत असू तर ती गरजेची आहे की नाही याचा विचार मुलांना करायला शिकवला पाहिजे.
उदाहरण द्यायचे तर मोबाईल असतील, इलेक्ट्रॉनिक गॅझेट असतील किंवा कपडे असतील, ह्या गोष्टींची खरेदी आपण लांबणीवर टाकू शकतो. मुळात ह्या गोष्टी सहज उपलब्ध होतात पण त्याची त्या त्या वेळी खरंच गरज आहे का याचा विचार मुलांना करायला लावला पाहिजे. किंबहुना या विषयावरील चर्चा मुलांच्या समोर आणि त्यांच्या समवेतच व्हायला हवी. पालक त्यांच्या स्वतःच्या आचरणातून हे धडे मुलांना शिकवू शकतील.
आपली गरज ओळखणे
मुलांना बरेचवेळा मोठ्यांकडून ‘गिफ्ट’ म्हणून पैसे दिले जातात. मुलांना त्या पैशातून त्यांचा आवडता एखादा गेम घ्यायचा असतो. त्यांच्या मित्रमंडळींमध्ये प्रत्येकाची कौटुंबिक व आर्थिक पार्श्वभूमी वेगवेगळी असते. सधन कुटुंबातून आलेल्या मुलांकडे असणाऱ्या वस्तू त्या गटातील इतर मुलांना आकर्षक आणि हव्याहव्याशा वाटत असतात. अशावेळी, त्या वस्तूंची आपल्याला गरज आहे की नाही हे मुलांना समजावून सांगणं आणि त्याप्रमाणे खर्च करणं आवश्यक असतं. आपण मुलांना पर्याय देऊ शकतो. थोडा फार खर्च करायलाही काही हरकत नाही. पण गरज नसताना खर्च टाळायलाच हवा. गरज असताना आपण खर्च करतोच हेही मुलांना समजवायला हवं. मुलांना त्यांनी जमवलेल्या पैशाची कशी बचत करायला हवी हेही शिकवलं पाहिजे. त्यासाठी थोडं मुलांना बँकांतील व्यवहारांबद्दल जितक्या लवकर शिकवलं जाईल हे पाहिले पाहिजे.
बँकिंग म्हणजे काय ?
बँक ही संस्था काय करते, हे मुलांना समजावून सांगितलं पाहिजे. तुमच्याकडे म्हणजे लहान मुलांकडे जर काही पैसे असतील तर ते घरात ठेवण्यापेक्षा बँकेत ठेवणं चांगलं जेणेकरून ते सुरक्षितही राहतात आणि विनाकारण खर्च होत नाहीत. घरी ठेवले तर चोरीला जाण्याची किंवा लगेच खर्च होण्याची शक्यता असते. पण बँकेत ते कसे सुरक्षित राहतात हे मुलांना सांगितलं गेलं पाहिजे. त्यातून जर ते पैसे तुम्ही मुदत ठेवीत म्हणजेच फिक्स्ड डिपॉझिट म्हणून बँकेत ठेवले तर त्याचं व्याज मिळतं. म्हणजे तुम्ही ठेवेलेल्या पैशात आणखी थोडी भर पडते, या गोष्टी सांगितल्याने बँकेचं कार्य कसं चालतं हे त्यांना ठाऊक होईल.
पैशाचं व्यवस्थापन
पुढचा मुद्दा म्हणजे पैशाचं व्यवस्थापन किंवा बचतीचे पर्याय! पैशाची बचत कशासाठी केली जाते तर आपल्या भविष्यासाठी! मला आज हे पैसे गरजेचे नाहीत किंवा आज माझ्याकडे जे पैसे आहेत ते मी भविष्यात कसे पुरवेन किंवा मला एखादी मोठी गोष्ट घ्यायची आहे पण त्यासाठी आज माझ्याकडे पुरेसे पैसे नाहीत म्हणून मी थोडे-थोडे पैसे बाजूला काढले आणि मला हवे तेवढे पैसे जमा झाले की ती गोष्ट घेतली असे होऊ शकते. म्हणजेच त्या पैशांचा मला हवा तसा वापर मी केला. यासाठी पैशांची बचत गरजेची असते. ज्या पैशांची मी बचत करू इच्छितो त्याची जर व्यवस्थित आणि पद्धतशीर गुंतवणूक केली तर त्याच पैशांवर आपल्याला चांगलं व्याज मिळतं आणि तुमचा निधी वाढतो. मग ते पैसे आपण वापरू शकतो. हे आपण मुलांपर्यंत पोचवायला हवं.
कॉलेज जीवन आणि वाढता पॉकेट मनी
मुलं जेव्हा कॉलेजला जाऊ लागतात तेव्हा त्यांना एक ठराविक पॉकेट मनी दिला जातो. या वयापर्यंत त्यांना पैशाचे महत्त्व आणि पैसा कसा खर्च केला पाहिजे, याची पुरती समज असणे खूपच महत्त्वाचे ठरेल. पॉकेट मनी देताना पालक त्यांच्या पगारातील काही भाग देत असतात. तो पैसा त्यांनी मेहनत करून, दिवसाचे काही तास देऊन नोकरीतून कमावलेल्या पगारातील असतो. मुलं जर शिक्षणासाठी बाहेरगावी असतील तर त्यांना जो राहण्या-खाण्या-पिण्याचा खर्च येतो त्यासाठी पालकांना अधिक पैसे पाठवावे लागतात. इथे मुलांना बजेटचं महत्त्व ठाऊक असलं पाहिजे. मुलांनी जर आपलं बजेट ठरवलं तर त्यांना ते अधिक सोपं जाईल.
मला दर महिन्याला अमुक एवढे पैसे पालकांकडून मिळतायत तर ते कसे वापरले पाहिजेत, जाण्यायेण्याचा खर्च किती आहे, खाण्यापिण्याचा खर्च किती आहे, आपत्कालीन गोष्टीसाठी किती पैसे लागतील, आपत्कालीन परिस्थिती काय असू शकते या सगळ्याचा विचार मनात ठेवायला हवा. कॉलेजला जाणाऱ्या मुलांनी अशा पद्धतीने विचार करायला हवा आणि त्याप्रमाणे खर्च करावा. मौजमजा करायला हरकत नाही. सुट्टीच्या दिवशी बाहेर फिरायला जाणे किंवा नाटक-चित्रपट बघणे, वाढदिवस साजरा करणे या सगळ्या गोष्टी सगळ्यांनी केल्या पाहिजेत. पण त्यासाठी आधीपासूनच पैशाचं व्यवस्थापन करायला हवं. म्हणजे मुलांनी हाही विचार केला पाहिजे की आपण अशा पद्धतीने पैशाचं व्यवस्थापन करू की सारखं-सारखं आई वडिलांकडे पैसे मागावे लागणार नाहीत. पालकांचं सुद्धा दर महिन्याचं एक ठराविक बजेट असतंच की! आता मुलं नक्कीच तेवढी मोठी झालेली आहेत की त्यांना हे कळेल, तेवढी समज त्यांना असेल!
बँकिंगच्या विविध सेवा-सुविधा
पुढचा टप्पा असतो तो म्हणजे बँकिंगच्या विविध सेवा-सुविधांचा उपयोग करणे. डेबिट कार्ड, जीपे, पेटीएम, डिजिटल वॉलेट हे सगळं मुलांना शिकवणं पालक म्हणून गरजेचं आहे. इथे क्रेडिट कार्डाचा उल्लेख मुद्दाम टाळला आहे. कारण त्यावर नियंत्रण राहू शकत नाही, खर्च हाताबाहेर जाऊ शकतो, अशी शक्यता सर्वाधिक आहे. डेबिट कार्ड म्हणजे माझ्याकडे जेवढे पैसे आहेत तेवढेच मला वापरायला मिळणार. म्हणून मुलांना डेबिट कार्ड द्यावं, क्रेडीट कार्ड देऊ नये. अगदीच तुमच्या मुलांवर तुमचा विश्वास असेल तर क्रेडिट कार्ड द्या. पण त्यावरून खर्चाची एक ‘लिमिट सेट’ करा आणि जे ‘ॲड ऑन कार्ड’ मिळतं त्याची निवड करा. प्रत्येक विनिमयाच्या समयी त्याचा ‘ओटीपी’ हा पालकांच्याच मोबाईलवर येईल आणि पालक म्हणून तुम्ही नियंत्रण ठेऊ शकाल. या गोष्टी वापरायला दिल्यानंतर मुलांना सुद्धा त्यांची जबाबदारी कळली पाहिजे. या गोष्टी त्यांना उपलब्ध करून देताना पालकांनी त्याच्या वापराबद्दलचं शिक्षणही दिलं पाहिजे.
(लेखक आनंद म्हाप्रळकर, मुंबईत आर्थिक सल्लागार म्हणून कार्यरत आहेत. anand@anantwealth.com)
