

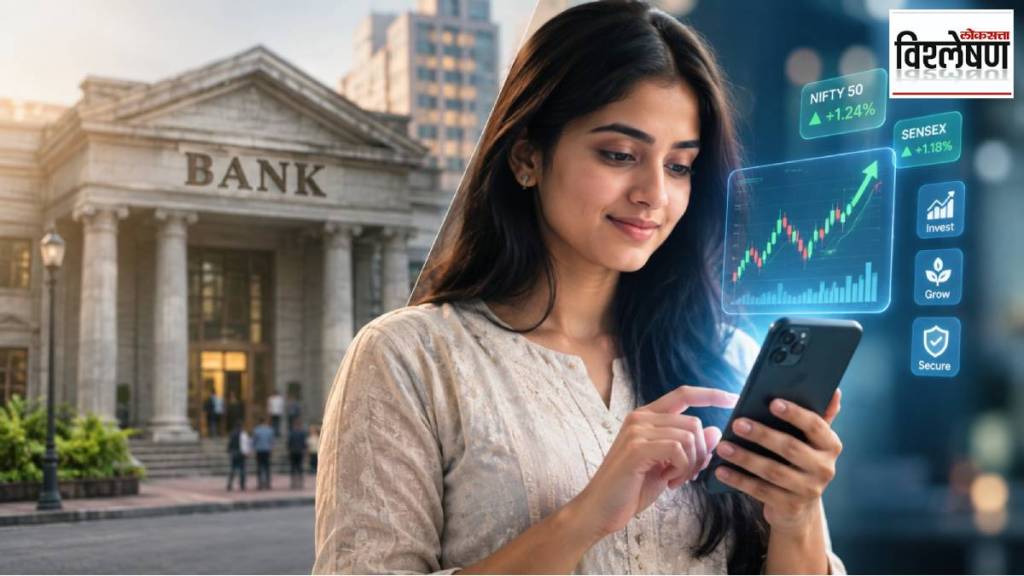
शेअर बाजारात गुंतवणूक करायची म्हटलं तर ब्रोकरचा शोध घ्यावा लागतो. बँकेच्या शाखेत जावं लागतं, कागदपत्रं द्यावी लागतात आणि बाजार समजून घेण्यासाठी एखाद्या जाणकाराची मदत घ्यावी लागते. आज मात्र परिस्थिती बदलली आहे. जर तुमच्या हातात स्मार्टफोन आहे, बँक अकाउंट आहे आणि गुंतवणुकीचं अॅप आहे; एवढं पुरेसं ठरतंय.
याच बदलामुळे भारतातील छोट्या शहरांमधील तरुणदेखील गुंतवणुकीच्या बाजारात वेगाने एन्ट्री करत आहे. मुंबई, दिल्ली किंवा बंगळुरूच नव्हे, तर नाशिक, नागपूर, सोलापूर, इंदूर, लखनऊ, पाटणा आणि रायगडसारख्या शहरांतील तरुण मोठ्या संख्येने शेअर बाजार आणि म्युच्युअल फंडांकडे वळत आहेत. विशेष म्हणजे, या नव्या गुंतवणूकदारांमध्ये जेन झीचा वाटा वेगाने वाढत आहे.
अॅक्सिस डायरेक्टच्या आकडेवारीनुसार, आर्थिक वर्ष २०२५-२६ मध्ये नव्या ग्राहकांमध्ये १८ ते ३० वयोगटातील गुंतवणूकदारांचा वाटा ५३ टक्के होता. आर्थिक वर्ष २०२१-२२ मध्ये हा वाटा ३५ टक्के होता. म्हणजेच चार वर्षांत तरुण गुंतवणूकदारांचा सहभाग मोठ्या प्रमाणात वाढला आहे. याच गटातील १८ ते २४ वर्षांच्या तरुणांचा सहभाग तर जवळपास सात पटीने वाढला आहे.
नवीन ग्राहकाचं सरासरी वयही २०२२ मधील ३७ वर्षांवरून २०२६ मध्ये ३३ वर्षांवर आलं आहे. म्हणजेच भारतीय आता तरुणपणातच गुंतवणुकीकडे वळत आहेत. ग्रामीण भागातील तरुण गुंतवणूकदारांची संख्या २०२२ ते २०२६ या काळात अडीच पटीने वाढली आहे. नाशिक, नागपूर, लुधियाना, सोलापूर, पाटणा, इंदूर, लखनऊ, रायगड आणि हुगळी यांसारखी शहरं आता गुंतवणुकीच्या वाढत्या बाजारपेठा म्हणून पुढे येत आहेत. यात एक मोठा बदल दिसून येतो. गुंतवणूक ही आता केवळ मुंबई, दिल्ली किंवा इतर पारंपरिक आर्थिक केंद्रांपुरती मर्यादित राहिलेली नाही
हे नवे गुंतवणूकदार कोण आहेत
राजस्थानच्या जोधपूरमधील २७ वर्षीय मयंक पाठक हे पूर्णवेळ ट्रेडर आणि म्युच्युअल फंड वितरक आहेत. ते म्हणतात, “मी इक्विटी, ईटीएफ, म्युच्युअल फंड आणि अगदी कमी प्रमाणात क्रिप्टोमध्ये गुंतवणूक करतो. सुरुवातीला मी खूप मोठी जोखीम घेत होतो. पण, आता योग्य जोखीम व्यवस्थापन करून प्रत्येक जोखीम मोजून घेतली जाते. श्रीमंत होणं हा माझा एकमेव उद्देश नाही; तर मी घेतलेला गुंतवणुकीचा निर्णय आणि बाजारातील कामगिरी यांचा मेळ कसा बसतो हेही महत्त्वाचं आहे.”
गुंतवणुकीत १८ ते २४ वर्षांच्या तरुणांचा सहभाग जवळपास सातपटीने वाढलेला आहे. आज जेन झीमधील एखाद्या तरुणाकडे स्मार्टफोन, बँक अकाउंट आणि गुंतवणुकीचं अॅप असेल, तर त्याला बाजारात प्रवेश करण्यासाठी प्रत्यक्ष ब्रोकरच्या कार्यालयात जाण्याची किंवा एखाद्या आर्थिक संस्थेशी प्रत्यक्ष संबंध ठेवण्याची गरज उरलेली नाही. याचवेळी गुंतवणुकीचं भौगोलिक चित्रही बदलत आहे. मुंबई, ठाणे, पुणे, दिल्ली, अहमदाबाद, बंगळुरू आणि कोलकाता ही शहरं अजूनही मोठी गुंतवणूक केंद्र आहेत. मात्र, छोट्या शहरांमधील तरुणांचा गुंतवणुकीतील वाढता सहभाग पाहता पारंपरिक केंद्रांच्या बाहेरही गुंतवणुकीचा पॅटर्न वेगाने लोकप्रिय होत असल्याचे दिसते.
इन्व्हेस्टमेंट प्लॅटफॉर्म ट्रॅकचे सहसंस्थापक आणि सीईओ वेदांत गुप्ते यांच्या मते, “टायर २ आणि टायर ३ शहरांमधील तरुण आता लवकर गुंतवणूक सुरू करत आहेत. डिजिटल प्लॅटफॉर्म, सोपी अकाउंट उघडण्याची प्रक्रिया आणि आर्थिक माहिती सहज उपलब्ध झाल्यामुळे बाजारात प्रवेश करणं पूर्वीपेक्षा खूप सोपं झालं आहे. आर्थिक जागरूकता आणि वाढत्या आकांक्षा यामुळे अनेक तरुण पारंपरिक बचतीऐवजी बाजाराशी जोडलेल्या संपत्ती निर्मितीकडे वळत आहेत. अॅक्सिस डायरेक्टच्या आकडेवारीनुसार, सुमारे ६० टक्के तरुण गुंतवणूकदार आता टायर २ आणि टायर ३ शहरांमधून आहेत.”
छोट्या शहरांमध्ये गुंतवणुकीची लाट का आली?
यामागे तंत्रज्ञानाची सर्वांत मोठी भूमिका आहे. स्मार्टफोन, डिजिटल पेमेंट, ऑनलाइन अकाउंट उघडण्याची सुविधा, डिजिटल केवायसी आणि गुंतवणुकीचे प्लॅटफॉर्म यामुळे छोट्या शहरांना भारताच्या मोठ्या आर्थिक केंद्रांपासून वेगळे करणारे अडथळे दूर झाले आहेत.
आर्थिक माहिती मिळवण्यासाठीही आता बँक अधिकारी, ब्रोकर किंवा पारंपरिक आर्थिक सल्लागारांवर अवलंबून राहावं लागत नाही. सोशल मीडिया आणि डिजिटल कंटेंटच्या माध्यमातून छोट्या शहरातील तरुणही बाजारातील घडामोडी सहज समजून घेऊ शकतो. यामुळे भारतातील आर्थिक क्षेत्रात सर्वच शहरांतील गुंतवणूकदारांचा वाटा वाढत आहे.
तरुणांच्या गुंतवणुकीच्या पद्धतीतही एक महत्त्वाचा बदल दिसतो. आर्थिक वर्ष २०२६-२७ च्या पहिल्या तिमाहीत म्युच्युअल फंडात गुंतवणूक करणाऱ्या तरुणांपैकी ७६ टक्के जणांनी एसआयपीला पसंती दिली. याउलट ४२ टक्के गुंतवणूकदारांनी एकरकमी गुंतवणुकीचा पर्याय निवडला. या काळात सरासरी एसआयपीची रक्कम ३ हजार ते ४ हजार रुपये होती. त्याचवेळी एकरकमी गुंतवणुकीची सरासरी रक्कम २ ते ३ लाख रुपये होती.
याचा अर्थ गुंतवणूक सुरू करण्यासाठी आता मोठी रक्कम हातात असणं आवश्यक नाही. छोट्या रकमेची नियमितपणे गुंतवणूक केल्यास बाजारात सहज प्रवेश करता येतो.
यामुळे जेन झीला ‘फक्त पटकन पैसे कमवायचे आहेत’ ही समज पूर्णपणे खरी ठरत नाही. एसआयपीसाठी नियमित आणि दीर्घकाळ गुंतवणूक ठेवण्याची तयारी आवश्यक असते. मात्र, त्याच वेळी हाच गुंतवणूकदार अधिक जोखमीच्या उत्पादनांमध्येही पैसे लावत असू शकतो, त्यामुळे तरुण गुंतवणूकदारांमध्येदेखील त्यांच्या निवडीनुसार वेगवेगळे गट पडतात.
मुंबईतील बडजाते स्टॉक अँड शेअर्स प्रायव्हेट लिमिटेडचे संचालक तुषार बडजाते म्हणतात, “प्रवेशाची पद्धत बदलल्याने सगळंच बदललं आहे. आज टायर २ किंवा टायर ३ शहरातील गुंतवणूकदाराकडे मुंबईतील गुंतवणूकदारासारखंच ट्रेडिंग अॅप, बाजारातील माहिती आणि यूट्यूबवरील माहिती देणारे व्हिडीओ आहेत, त्यामुळे मोठी आर्थिक केंद्र आणि ग्रामीण भागातील अंतर आता कमी झालं आहे. ग्रामीण भागातील तरुणांना मिळणाऱ्या एक्सपोजरमुळे ते बाजारात लवकर प्रवेश करतात. आपले मित्र शेअर्समधून पैसे दुप्पट करताना ते पाहत आहेत, इन्फ्लुएन्सर्सना संपत्ती निर्माण करण्याबद्दल बोलताना पाहत आहेत आणि फिक्स्ड डिपॉझिटमधून आपल्याला हवी असलेली जीवनशैली मिळणार नाही हेही त्यांना जाणवतंय, त्यामुळे हा विषय आर्थिक नियोजनापेक्षा भावनेशी अधिक जोडलेला आहे. बँकेच्या शाखांनी जे केलं नाही ते स्मार्टफोनने केलं आहे.”
तरुण पैसे कुठे गुंतवत आहेत?
तरुण गुंतवणूकदारांमध्ये इक्विटी हा सर्वात लोकप्रिय पर्याय आहे. सुमारे ९५ टक्के तरुण इक्विटीमध्ये सक्रिय आहेत. यामध्ये सुमारे ६० टक्के गुंतवणूकदार लार्ज कॅप शेअर्सना पसंती देतात. त्यानंतर २८ टक्के स्मॉल कॅप आणि २५ टक्के मिड कॅप शेअर्समध्ये गुंतवणूक करतात. पण, तरुणांचा सहभाग केवळ दीर्घकालीन गुंतवणुकीपुरता मर्यादित नाही. आर्थिक वर्ष २०२५-२६ मध्ये जवळपास ३० टक्के तरुणांनी इंट्रा डे ट्रेडिंग मध्येही सहभाग घेतला. म्हणजेच दीर्घकालीन गुंतवणूक आणि सक्रिय ट्रेडिंग हे दोन्ही प्रकार एकाच वेळी वाढत आहेत.
क्रिप्टोकरन्सीही तरुणांसाठी बाजारात प्रवेश करण्याचा एक मार्ग बनली आहे. वझीर एक्सच्या आकडेवारीनुसार, त्याच्या ४४.४ टक्के जेन झी गुंतवणूकदारांनी क्रिप्टोकरन्सीपासून गुंतवणुकीचा प्रवास सुरू केला. २०२६ च्या पहिल्या सहामाहीत वझीर एक्सवर आलेल्या नव्या गुंतवणूकदारांमध्ये जेन झीचा वाटा ७२ टक्के होता. या गुंतवणूकदारांचं वय साधारण २५ होतं. विशेष म्हणजे, वझीर एक्सच्या जवळपास ८० टक्के जेन झी वापरकर्ते भारतातील टॉप-१० शहरांबाहेरचे आहेत.
या नव्या गुंतवणूकदारांचं आर्थिक चित्रही पारंपरिक गुंतवणूकदारांपेक्षा वेगळं आहे. सुमारे ७९.६ टक्के जेन झी गुंतवणूकदारांचं वार्षिक उत्पन्न १ ते ५ लाख रुपयांच्या दरम्यान होतं. यातील ४० टक्के विद्यार्थी होते. त्यानंतर ३३ टक्के पगारदार कर्मचारी होते आणि २७ टक्के स्वयंरोजगार कार्यरत होते. वेदांत गुप्ते यांच्या मते, तरुणांचा इक्विटीच्या बाजूने कल आहे आणि ते गुंतवणूक टिकवून ठेवण्याकडेही वळत आहेत.
गुप्ते सांगतात की, “AMFI च्या जूनच्या आकडेवारीनुसार, B30 शहरांमध्ये म्युच्युअल फंडाच्या मालमत्तेपैकी ६६ टक्के हिस्सा इक्विटी योजनांचा आहे. याउलट Passive Products चा वाटा ९ टक्क्यांपेक्षा कमी आहे. आणखी महत्त्वाची गोष्ट म्हणजे गुंतवणूक किती काळ टिकते. मार्च २०२५ पर्यंतच्या पाच वर्षांत B30 शहरांमध्ये पाच वर्षांपेक्षा जास्त काळ ठेवलेल्या एसआयपी मालमत्तेचा वाटा ११ टक्क्यांवरून २९ टक्क्यांवर गेला; तर एक वर्षापेक्षा कमी काळ ठेवलेल्या मालमत्तेचा वाटा ४१ टक्क्यांवरून २३ टक्क्यांवर आला. म्हणजे छोट्या शहरांमधील गुंतवणूकदार आता मोठ्या शहरांतील गुंतवणूकदारांइतकेच दीर्घकाळ गुंतवणूक करण्यावर भर देत आहेत व B30 शहरांमधील मालमत्ता १५.८८ लाख कोटी रुपयांवर पोहोचली असून, महिन्यागणिक टॉप-३० शहरांपेक्षा त्यांची वेगाने वाढ होत आहे.”
एसआयपी करणारी नवी पिढी
इथे एक महत्त्वाचा विरोधाभास दिसतो. तरुण इक्विटी, क्रिप्टो आणि सक्रिय ट्रेडिंगमध्ये नशीब आजमावत आहेत; पण त्याचवेळी अनेक जण एसआयपीसारख्या नियमित गुंतवणुकीच्या पद्धतीही स्वीकारत आहेत.
७६ टक्के तरुणांनी एसआयपीला दिलेली पसंती हे दर्शवते की, या पिढीतील मोठा वर्ग एकदम मोठी रक्कम जमा होण्याची वाट पाहण्यापेक्षा छोटी रक्कम नियमितपणे गुंतवणूक करत आहेत. भविष्यात भारताच्या घरगुती बचतीच्या पद्धतीवरही याचा परिणाम होऊ शकतो. जर लोकांनी वयाच्या २०व्या वर्षापासूनच नियमित गुंतवणूक सवय लावली, तर पुढील अनेक दशकांमध्ये त्याचा मोठा परिणाम दिसू शकतो.
मात्र तुषार बडजाते यांच्या मते, जेन झीची गुंतवणुकीची पद्धत पारंपरिक पिढ्यांपेक्षा खूप वेगळी आहे. “जुन्या पिढीतील गुंतवणूकदारांनी अनेकदा एजंटच्या माध्यमातून हळूहळू पोर्टफोलिओ तयार केला. त्यांच्यासाठी रिअल इस्टेट आणि सोनं हे महत्त्वाचे आधार होते. Gen Z मात्र ही सगळी क्रमवारीच बाजूला सारते. स्वत:कडे घर किंवा विमा नसतानाही तरुण इक्विटी आणि कधी कधी डेरिव्हेटिव्ह्जपासून सुरुवात करतात. त्यांचा आर्थिक सल्लागारापेक्षा अॅपवर आणि फंडाच्या माहितीपत्रकापेक्षा टेलिग्राम ग्रुपवर जास्त विश्वास असतो. त्यांच्यासाठी क्रमापेक्षा वेग महत्त्वाचा आहे. ते पटकन निर्णय घेतात; मात्र आजचे आपण नेमकं काय करत आहोत हे आधी समजून घेत नाहीत.”
म्हणूनच एसआयपीची रक्कम किती आहे, यावरून गुंतवणुकीचा निर्णय चांगला आहे की नाही हे ठरवता येत नाही. लवकर गुंतवणूक सुरू करणं नक्कीच फायदेशीर ठरू शकतं; पण त्यासाठी आपण काय खरेदी करत आहोत, किती जोखीम घेत आहोत आणि वेगवेगळ्या मालमत्ता कशा प्रकारे काम करतात हे समजून घेणंही तितकंच महत्त्वाचं आहे.
लवकर सुरुवात म्हणजे चांगली गुंतवणूक?
आज डिमॅट अकाउंट काही मिनिटांत उघडता येतं. शेअरची खरेदी-विक्री काही सेकंदांत करता येते. शेअर किंवा क्रिप्टोकरन्सीबद्दलची माहितीही लगेच मिळते. पण एखाद्या गुंतवणुकीची योग्य किंमत काय आहे, जोखीम कशी विभागायची, बाजारातील चढ-उतार कसे समजून घ्यायचे, Leverage म्हणजे काय आणि गुंतवणूक व सट्टेबाजी यातील फरक काय हे समजायला बराच वेळ लागतो.
विशेषतः सोशल मीडियावर छोट्या व्हिडीओंच्या माध्यमातून आर्थिक माहिती घेताना ही जोखीम वाढू शकते. एखादा गुंतागुंतीचा गुंतवणुकीचा निर्णय फक्त ‘ट्रेंडिंग शेअर’, बाजाराचा अंदाज किंवा व्हायरल टिप यापुरता मर्यादित होऊ शकतो.
गुप्ते म्हणतात, तरुणांचा कल विशेषतः इक्विटीमधील गुंतवणुकीकडे वाढला आहे. मात्र, याचा अर्थ ते फक्त जास्त जोखीम घेत आहेत असा नाही. Axis Direct च्या आकडेवारीनुसार, जवळपास ९५ टक्के तरुण इक्विटीमध्ये गुंतवणूक करतात, तर म्युच्युअल फंड गुंतवणूकदारांपैकी ७६ टक्के तरुण एसआयपीला पसंती देतात. म्हणजेच तरुणांमध्ये इक्विटीची आवड आहे, पण त्याचबरोबर नियमित गुंतवणुकीची शिस्तही दिसते. अलीकडील म्युच्युअल फंडाच्या आकडेवारीनुसार, B30 शहरांमधील गुंतवणूकही मोठ्या प्रमाणात वाढली आहे. तंत्रज्ञान आणि गुंतवणुकीची वाढती उपलब्धता यामुळे छोट्या शहरांतील तरुणांसाठी बाजारात प्रवेश करणं आता अधिक सोपं झालं आहे.’
भारतातील नव्या गुंतवणूकदाराचं चित्र काय सांगतं?
छोट्या शहरांमधून जेन झी गुंतवणूकदारांची वाढ हा भारताच्या गुंतवणूक संस्कृतीत होत असलेल्या मोठ्या बदलाचा एक भाग आहे. बाजार आता अधिक शहरांमध्ये विस्तारलेला आणि अधिक डिजिटल होत आहे.
तुषार बडजाते यांच्या मते, “खरं सांगायचं तर सुरुवात उत्साहाने होते. सुरक्षिततेचे पर्याय आणि आर्थिक सुरक्षा ही त्यांना त्यांच्या पालकांच्या पिढीची भाषा वाटते. जेन झीला आकर्षित करतं ते पटकन श्रीमंत होण्याचं स्वप्न, मग तो मल्टीबॅगर शेअर असो किंवा क्रिप्टोची तेजी. इमर्जन्सी फंड किंवा टर्म इन्शुरन्स तयार करून गुंतवणूक करणाऱ्या तरुणांची संख्या कमी आहे. आपल्या पुढच्या कमाईच्या भविष्याबाबत तरुणांमध्ये एक आशावाद आहे. मात्र, बाजार केवळ आशावादाला बक्षीस देत नाही. शेवटी उत्साहासोबत आर्थिक सुरक्षिततेला महत्त्व देणाऱ्यांनाच गुंतवणुकीचा फायदा होतो.”
म्हणजे भारतातील तरुण पिढी कुठे राहते किंवा सुरुवातीला तिच्याकडे किती पैसे आहेत, यापेक्षा ती किती लवकर सुरुवात करते आणि किती सातत्याने गुंतवणूक करत राहते यावर तिचं भविष्य अवलंबून असू शकतं. या बदलामध्ये एआयची भूमिकाही महत्त्वाची ठरू शकते. वेदांत गुप्ते यांच्या मते, “एआयमुळे जेन झीसाठी, विशेषतः पहिल्यांदा गुंतवणूक करणाऱ्यांसाठी, गुंतवणूक अधिक सोपी आणि त्यांच्या गरजेनुसार होऊ शकते. आर्थिक माहिती समजून घेणं, बाजारातील ट्रेंड आणि विविध गुंतवणूक उत्पादनांची माहिती घेणं, आर्थिक उद्दिष्टं आणि जोखीम घेण्याची क्षमता लक्षात घेऊन माहिती मिळवणं, तसेच पोर्टफोलिओ ट्रॅकिंग आणि SIPसारखी कामं स्वयंचलित करणं एआयमुळे शक्य होत आहे. छोट्या शहरांमधील तरुणांसाठी यामुळे माहिती आणि गुंतवणुकीच्या संधींमधील अंतर आणखी कमी होऊ शकतं. B30 शहरांमधील म्युच्युअल फंडाचा वाढता वाटा, तंत्रज्ञान, वितरण व्यवस्था आणि वाढती आर्थिक जागरूकता यामुळे हा बदल आधीच दिसून येत आहे.”
