


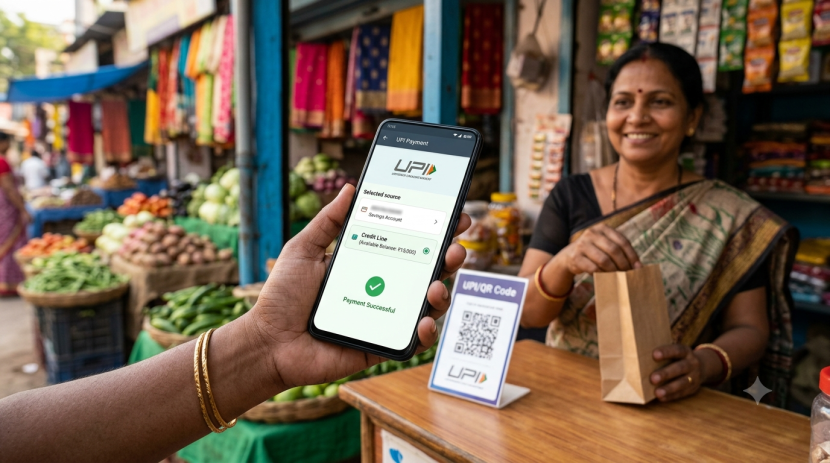
Guide to UPI Credit Line: अचानक गरजेच्या वेळी बँक खात्यात पैसे नसतील तर चिंता करण्याचे कारण नाही. गुगल पे, फोन पे किंवा भीम यांसारख्या यूपीआय अॅप्सवर आता प्री-सँक्शन्ड क्रेडिट लाइनची विशेष सोय उपलब्ध झाली आहे. जाणून घेऊया, यूपीआय क्रेडिट लाइन सुविधेची खासियत आणि फायदे…
रोखीला बायबाय
कॅशची देवाणघेवाण हा आर्थिक व्यवहारांचा पारंपरिक मार्ग. तो उपलब्ध असूनसुद्धा टेक्नोसॅव्ही होत गेलेल्या भारतीयांनी गेल्या दशकभरात आपल्या व्यवहार-वर्तनात जो काही बदल घडवून आणलाय, त्याला अक्षरशः तोड नाही. म्हणूनच आता कुठेही गेलात, तरी प्रत्येकाच्या हातात मोबाइल असतो. क्यू आर कोड स्कॅन होतो. क्षणार्धात ‘…. रुपये प्राप्त हुए’ची ट्यून कानी पडते. काम तमाम झालेले असते. सुट्या पैशांची झंजट नाही की, त्यासाठी भांडणतंटा नाही.
८१ टक्के किरकोळ पेमेंटचा धडाका
अलीकडेच, म्हणजे २५ ऑगस्ट २०२६ रोजी यूपीआय सुविधेला १० वर्षे पूर्ण झाली. यूपीआय पेमेंट पद्धती सुरू झाल्यापासून या सुविधेमार्फत होणाऱ्या व्यवहारांमध्ये अतिशय वेगाने वाढ होताना दिसतेय. नेमकेपणानं सांगायचं तर, आजच्या घडीला भारतात होणाऱ्या किरकोळ पेमेंटपैकी ८१ टक्के पेमेंट यूपीआय सुविधेमार्फत होतेय. हा ट्रेंड असाच राहिला, तर पुढील आर्थिक वर्षाअखेरीस ही टक्केवारी ९० टक्क्यांपर्यंत वर जाण्याचा तज्ज्ञांचा अंदाज आहे.
डिजिटल पेमेंटमध्ये भारत नंबर वन
भारतासाठी अभिमानाची बाब म्हणजे, संपूर्ण जगात होणाऱ्या एकूण डिजिटल पेमेंटमध्ये तब्बल निम्मी म्हणजेच, ४९ टक्के पेमेंटस् एकट्या भारतात होतायत. यातला यूपीआयचा वाटा सिंहाचा आहे. यूपीआयची ही घोडदौड मुख्यत्वे एनपीसीआयद्वारे वेळोवेळी देण्यात आलेल्या सुविधांमुळे शक्य झालीय. या आधी यूपीआय-क्रेडिट कार्ड, यूपीआय -पॉकेट, यूपीआय-सर्कल या सुविधा ग्राहकांपर्यंत यशस्वीपणे पोहोचल्या आहेत. आता यूपीआय क्रेडिट लाइन ही सुविधा आर्थिक व्यवहार विनाअडथळा पार पडणार असल्याची हमी देत आहे.
खात्यात पैसै नाहीत?, तरी डोंट वरी!
सुमारे ३ वर्षांपूर्वीच यूपीआय क्रेडिट लाइन या सुविधेला प्रारंभ झालाय. मात्र, अजूनही बहुतेकांना या सुविधेची माहिती असल्याचं दिसत नाही. या सुविधेचं वैशिष्ट्यं म्हणजे, तुमच्या बँक खात्यात पैसे शिल्लक नसले तरी भीम/ गुगलपे/ फोनपेसारख्या यूपीआय अॅपद्वारे तुम्हाला सहज पेमेंट करता येते.
विनातारण कर्जाची सोय
क्रेडिट लाइन सुविधेमार्फत बँक आपल्याला कर्जाची विशिष्ट मर्यादा मंजूर करते. अर्थातच ही कर्जमर्यादा आपल्या पूर्व संमतीनेच मंजूर केली जाते. या सुविधेस ‘प्री सँक्शंड क्रेडिट लाइन थ्रू यूपीआय’ असं म्हणतात. थोडक्यात, बँकेनं तुम्हाला दिलेलं, हे अल्प मुदतीचं विना तारण कर्ज असतं. हे वापरलेले पैसे तुम्हाला विशिष्ट मुदतीत परतही करावयाचे असतात. तसे ते नाही केले, तर बँकांची कर्ज देण्याची क्षमता कमी होऊ शकते. याचा फटका शेवटी सामान्य ग्राहकांनाच बसू शकतो.
क्रेडिट कार्ड व क्रेडिट लाइन; फरक काय?
यूपीआय क्रेडिट कार्ड सुविधा वापरण्यासाठी आपल्याकडे कोणत्या तरी बँकेचं ‘रूपे’ क्रेडिट कार्ड असणं आवश्यक असतं. याउलट, यूपीआय क्रेडिट लाइन ही सुविधा वापरण्यासाठी असं ‘रूपे’ क्रेडिट कार्ड असण्याची आवश्यक नसते. होतं असं की, आपली बँक आपल्याला एक कर्जमर्यादा मंजूर करते. ही मंजूर झालेली कर्जमर्यादा आपल्या यूपीआय आयडीला लिंक केली जाते. मग आपण क्यूआर कोड स्कॅन करून आपल्या मंजूर मर्यादेपर्यंत कोणतंही यूपीआय पेमेंट करू शकतो.
सुविधेचा लाभ कोणाला?
आता बहुतेक सर्व प्रमुख सरकारी व खाजगी बँका ही सुविधा देऊ करताहेत. अर्थातच आपला क्रेडिट स्कोअर, खात्यावरचे व्यवहार आणि उत्पन्न या गोष्टीही क्रेडिट लाइन देताना विचारात घेतल्या जातात. त्यामुळे अशी ऑफर आपल्या यूपीआय अॅपमध्ये दिसत असेल तर नक्कीच आपण ही सुविधा वापरू शकता. अॅपमध्ये सुविधा उपलब्ध नसेल, तरीही आपण स्वत:हून सुद्धा याबाबत बँकेस विनंती करू शकता. पण एक लक्षात ठेवा, ही सुविधा योग्य रितीने वापरून वेळेत पैसे परत केले, तर आपला क्रेडिट स्कोअरही सुधारतो.
सुविधा अॅक्टिव्हेट कशी करावी?
- स्टेप १: आपल्याकडचं भीम/ गुगलपे/ फोनपे इ. यूपीआय अॅप उघडा. प्रोफाइल पेजवर जाऊन यूपीआय क्रेडिट लाइन किंवा क्रेडिट सर्व्हिसेस सेक्शनमध्ये जा.
- स्टेप २: ज्या बँकेनं आपल्याला क्रेडिट लाइन दिली आहे, ती बँक निवडा.
- स्टेप ३: पॅन, आधार देऊन ई-केवायसीची पूर्तता करा.
- स्टेप ४: आता आपल्या मोबाइल नंबरने क्रेडिट लाइन आपल्या यूपीआय अॅपशी लिंक होईल, त्यासाठी एक वेगळा पिन सेट करा. पुढे जाऊन हाच पिन नंबर ही सुविधा वापरताना उपयोगात आणा.
सुविधा प्रत्यक्ष वापरावी कशी?
दुकानात किंवा इतर ठिकाणी ऑनलाइन पेमेंट करताना तुमच्या सेव्हिंग्ज अकाउंट ऐवजी क्रेडिट लाइन हा पर्याय निवडा. क्रेडिट लाइनसाठी निश्चित केलेला पिन नंबर टाका. पेमेंट आपल्या सेव्हिंग्ज खात्यातून न होता, आपल्या मंजूर झालेल्या क्रेडिट लाइनमधून होत राहील.
कर्जावर व्याज किती आणि किती दराने?
क्रेडिट कार्डाप्रमाणे क्रेडिट लाइनच्या कर्जावरही साधारणपणे ३० ते ५० दिवसांपर्यंत व्याज आकारलं जात नाही. मात्र पेमेंट देय तारखेस न झाल्यास मासिक २ ते ३ टक्के दरानं व्याज आकारलं जातं. अर्थातच, वेळेवर पेमेंट होण्याच्या दृष्टीने आपण ‘ऑटो पे’ सुविधा वापरू शकता. यामुळे देय तारखेस आपल्या खात्यातून रक्कम आपोआप वळती होऊन पेमेंट होईल. हेही खरंच, की कर्जाची रक्कम चुकती करतेवेळी आपल्या बँक खात्यात पुरेसी शिल्लक असणं आवश्यक असतं. पण आपण ‘ऑटो पे’ पर्याय वापरणार नसाल, तर देय तारीख किंवा त्याआधी आपल्या पसंतीच्या खात्यातून आपण क्रेडिट लाइनमधून वापरलेल्या रकमेचं पेमेंट करू शकता.
सोय फक्त वस्तू खरेदीची…
इथं एक गोष्ट लक्षात घेणं आवश्यक आहे की, ही सुविधा वापरून आपल्याला ‘पर्सन टू पर्सन’ रक्कम ट्रान्स्फर करता येत नाही. केवळ कोणती तरी वस्तू किंवा कोणाची सेवा घेतली असेल, तर तेवढेच पेमेंट (मर्चंट पेमेंटच) करता येतं. म्हणजे, काय तर कर्जाऊ पैशांना अनावश्यक पाय फुटण्याचे मार्ग रोखण्याची तरतूद या सुविधेत आहे. व्यवहारबुद्धी ताळ्यावर ठेवणारी ही सुविधा उपयोगात येणं म्हणूनही फायद्याचं ठरू शकतं.
