

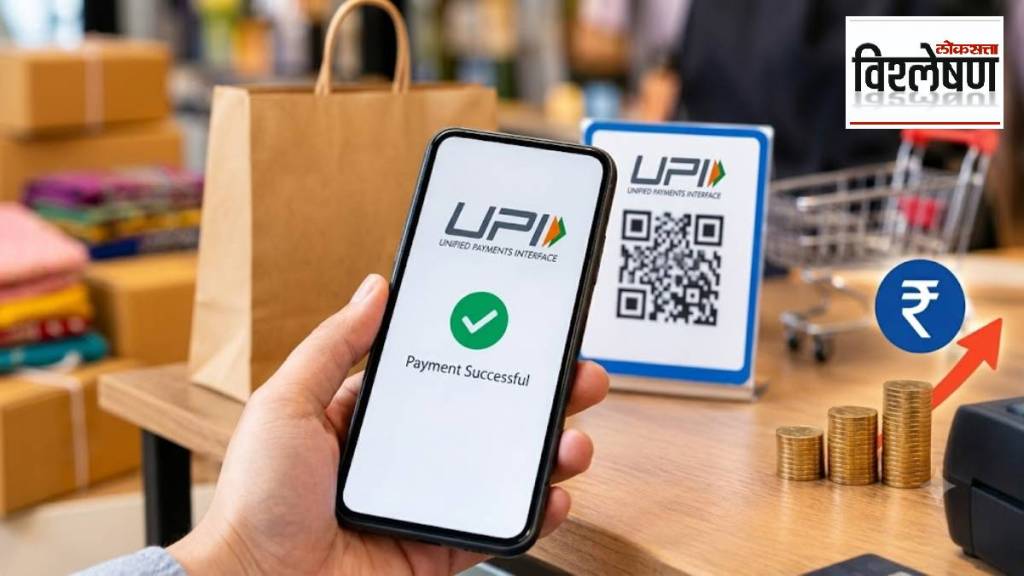
केंद्र सरकारने देशातील बँकांना दोन हजार रुपयांपर्यंतच्या यूपीआय व्यवहारावर कोणतेही शुल्क आकारण्यास मनाई केली; पण त्यापेक्षा अधिक रकमेच्या व्यवहारांना या सवलीतून बाहेर ठेवण्यात आले. या अधिसूचनेमुळे २००० रुपयांपेक्षा जास्त रकमेच्या यूपीआय पेमेंटवर ‘एमडीआर’ सारखे शुल्क लागू करण्यासाठी कायदेशीर मार्ग मोकळा झाला आहे. या निर्णयाचा सर्वसामान्य ग्राहकांच्या खिशावर काय परिणाम होणार? तसेच अशा प्रकारचे शुल्क लागू करण्यामागचा सरकारचा नेमका उद्देश काय? त्याविषयीचा हा आढावा…
MDR म्हणजे नेमके काय?
MDR म्हणजेच ‘मर्चंट डिस्काउंट रेट’ हे डिजिटल पेमेंटची प्रक्रिया पूर्ण करण्यासाठी दुकानदारांकडून आकारले जाणारे एक शुल्क आहे. यूपीआय व्यवहार पूर्ण करणाऱ्या बँका आणि इतर पेमेंट प्रोव्हायडर्स यांच्यात हे शुल्क वाटून घेतले जाते. उदाहरणार्थ, क्रेडिट कार्डच्या वापरावर एकूण व्यवहाराच्या १ ते ३ टक्के, तर डेबिट कार्डवर ०.९ टक्क्यांपर्यंत MDR आकारला जातो. मात्र, कार्ड पेमेंटच्या तुलनेत यूपीआय व्यवहारावर जानेवारी २०२० पासून ‘झिरो एमडीआर’ लागू आहे. महत्वाची बाब म्हणजे, असा कोणताही नियम लागू झाल्यास तो व्यक्ती-ते-व्यक्ती (P2P) व्यवहारांवर लागू होणार नाही. याचाच अर्थ तुम्ही एखाद्या मित्राला किंवा नातेवाईकाला २,००० रुपयांपेक्षा जास्त रक्कम पाठवली तरी त्यावर कोणतेही शुल्क आकारले जाणार नाही.
हा बदल का महत्त्वाचा आहे?
या संभाव्य बदलाचा परिणाम दोन प्रमुख कारणांमुळे मोठा ठरू शकतो. पहिले कारण म्हणजे या शुल्काचा भार ग्राहकांवरच पडण्याची शक्यता आहे. क्रेडिट कार्डच्या बाबतीत अनेकदा व्यापारी एमडीआरची रक्कम ग्राहकांकडून वसूल करतात. यूपीआयच्या बाबतीतही अशीच पद्धत अवलंबली जाऊ शकते. दुसरे कारण हे मोठ्या रकमेच्या UPI व्यवहारांचा हिस्सा मानले जाते. २०२५-२६ मध्ये ग्राहक आणि व्यापारी यांच्यातील २,००० रुपयांवरील यूपीआय व्यवहारांचा वाटा केवळ ४ टक्के इतकाच होता. मात्र, मूल्याच्या दृष्टीने एकूण व्यवहारांपैकी तब्बल दोन-तृतीयांश व्यवहार हे दोन हजार रुपयांपेक्षा जास्त रकमेचे होते. २०२५-२६ या आर्थिक वर्षात देशभरात २४,००० कोटींहून अधिक यूपीआय व्यवहार झाले. या व्यवहारांची एकूण किंमत तब्बल ३१४ लाख कोटी रुपये इतकी होती.
UPI पेमेंटवर शुल्क लागल्या ग्राहकांचे काय?
एखाद्या ग्राहकाने यूपीआय पेमेटद्वारे दोन हजार रुपयांपेक्षा जास्त व्यवहार केल्यास व्यापारी हा भूर्दंड त्यांच्यावर ढकलण्याची शक्यता आहे. त्यामुळे ग्राहकांच्या पेमेंट करण्याच्या सवयींवरही मोठा परिणाम होऊ शकतो, असा निष्कर्ष एका सर्वेक्षणातून काढण्यात आला आहे. ‘लोकलसर्कल्स’ या संस्थेने २०,००० हून अधिक लोकांवर केलेल्या एका सर्वेक्षणानुसार, व्यापाऱ्यांनी २००० पेक्षा जास्त रुपयांच्या पेमेंटवर शुल्क आकारल्यास केवळ १२ टक्केच लोकांनी यूपीआय पेमेंटचा वापर सुरू ठेवणार असल्याचे सांगितले. जर व्यापाऱ्यांनी ३,००० रुपयांवरील व्यवहारांचे शुल्क थेट ग्राहकांकडून वसूल करण्यास सुरुवात केली, तर केवळ दोन टक्केच लोकांनी आपण यूपीआय पेमेंटचा वापर सुरू ठेवणार असल्याचे नमूद केले.
२००० रुपयांवरील UPI व्यवहारांवर किती शुल्क लागणार?
यादरम्यान NPCI म्हणजेच नॅशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडियाने यूपीआय शुल्काबाबत नवीन नियमावली जाहीर केली आहे. त्यामध्ये दोन व्यक्तींमधील (P2P) सर्व UPI व्यवहार कितीही रकमेचे असले तरी पूर्णपणे शुल्करहित राहतील, असे नमूद करण्यात आले आहे. त्याचवेळी दुकानदारांना २००० रुपयांपेक्षा अधिक यूपीआय पेमेंट करताच पाच रुपये शुल्क आकारले जाणार आहे. आज १५ ऑक्टोबर पासून हा निर्णय लागू झाला आहे. २,००० रुपयांपेक्षा जास्त रकमेच्या व्यापारी व्यवहारांवर ०.४ टक्के शुल्क आकारले जाणार असल्याचे एनसीपीआयने स्पष्ट केले आहे. या शुल्काची जास्तीत जास्त मर्यादा ३०० रुपये निश्चित करण्यात आली आहे. रेल्वे, टेलिकॉम, विमा, पेट्रोल पंप आणि कृषी क्षेत्रातील २,००० रुपयांवरील व्यवहारांवर टक्केवारीऐवजी केवळ पाच रुपये शुल्क आकारले जाईल, असेही नव्या नियमांत स्पष्ट करण्यात आले आहे.
UPI शुल्क आकारण्याबाबत सरकारचा उद्देश काय?
यूपीआय व्यवहारांवरील शुल्कात आगामी काळात बदल होऊ शकतात याचे संकेत केंद्र सरकारने आधीच दिले होते. ऑगस्टमध्ये संसदेने ‘Payment and Settlement Systems Act’ मध्ये दुरुस्ती केल्यानंतर ठराविक रकमेपेक्षा जास्त यूपीआय व्यवहारांवर एमडीआर लागू केले जाईल आणि हे शुल्क अत्यल्प दराने आकारले जाईल, असे अर्थ मंत्रालयाने स्पष्ट केले होते. त्याचवेळी सर्वसामान्य ग्राहकांकडून कोणतेही यूपीआय शुल्क आकारले जाणार नाही. तसेच व्यक्ती-ते-व्यक्ती होणारे सर्व UPI व्यवहार यापुढेही पूर्णपणे मोफतच राहतील, असेही मंत्रालयाने नमूद केले होते.
कायद्यातील बदल आणि पार्श्वभूमी काय सांगते?
संसदेने गेल्या महिन्यात मंजूर केलेल्या ‘Taxation and Other Laws (Amendment) Bill, 2026’ नंतर ही नवी अधिसूचना समोर आली आहे. या विधेयकाद्वारे ‘Payment and Settlement Systems Act, 2007’ मधील कलम 10A मध्ये दुरुस्ती करण्यात आली. या दुरुस्तीमुळे Income-tax Act मधील कलम 269SU अंतर्गत यूपीआय पेमेंटवर बँक शुल्क आकारण्यापासून असलेली सवलत रद्द करण्यात आली. हे कलम ५० कोटी रुपयांपेक्षा अधिक वार्षिक व्यावसायिक उलाढाल असलेल्या प्रत्येक व्यक्ती किंवा व्यवसायाला लागू होते. या कायद्यातील कलम १० (अ) नुसार, कोणतीही बँक किंवा पेमेंट सिस्टम पुरवठादार यूपीआय माध्यमांद्वारे केलेल्या पेमेंटवर कोणतेही शुल्क आकारू शकत नव्हते. त्यात RuPay डेबिट कार्ड, BHIM-UPI आणि UPI-QR कोड यांचा समावेश होता. आता मात्र या कायद्यातील दुरुस्तीमुळे Amazon आणि Flipkart यांसारख्या मोठ्या व्यापारी कंपन्यांना UPI तसेच RuPay डेबिट कार्डद्वारे होणाऱ्या पेमेंटवर MDR शुल्क आकारण्याचा मार्ग मोकळा झाला आहे.
UPI व्यवहारांवर शुल्क आकारण्याची गरज का भासतेय?
सध्या देशभरातील ५५ कोटींहून अधिक नागरिक यूपीआय पेमेंटचा वापर करतात. ही यंत्रणा चालवण्यासाठी बँकांपासून ते पेमेंट सेवा पुरवठादारांच्या तब्बल ७०३ संस्था काम करतात. मात्र, डिजिटल पेमेंटची पायाभूत सुविधा उभारणे आणि ती सुरळीतपणे चालवण्यासाठी मोठा खर्च येतो. गेल्या अनेक वर्षांपासून हा खर्च बँका आणि पेमेंट सेवा पुरवठादारांकडून केला जात आहे. हा खर्च दरवर्षी तब्बल २०,००० कोटींपर्यंत जात असल्याचे समोर आले आहे. त्यामुळे एमडीआरचा आधार हा यूपीआय व्यवस्थेला आर्थिकदृष्ट्या अधिक स्थिर बनवू शकतो, असे संसदेच्या वित्तविषयक स्थायी समितीने आपल्या अहवालात नमूद केले आहे.
केंद्र सरकारने सांगितलेली तीन प्रमुख कारणे
केंद्रीय अर्थ मंत्रालयाच्या मते, यूपीआय व्यवहारांची संख्या झपाट्याने वाढत असल्याने सायबर सुरक्षा, फसवणूक प्रतिबंध आणि सिस्टीम अपडेटसाठी सातत्याने मोठ्या निधीची आवश्यकता आहे. तसेच अधिक कंपन्यांना आकर्षित करून स्पर्धा वाढवण्यासाठी आणि सेवांचा विस्तार करण्यासाठी स्वावलंबी महसूल मॉडेल असणे गरजेचे आहे. त्याशिवाय पुढील टप्प्यातील वाढीसाठी केवळ सरकारी अनुदानांवर अवलंबून राहणे व्यवहार्य नाही. यापूर्वी द इंडियन एक्स्प्रेसने दिलेल्या वृत्तानुसार, यूपीआय पेमेंट नेटवर्क सुरक्षित ठेवण्याचा खर्च दिवसेंदिवस प्रचंड वाढत असल्याचे कंपन्यांनी सरकारला सांगितले होते. त्यातच प्रगत एआय प्रणालींमुळे फसवणूक रोखणे आणि सायबर सुरक्षा अधिक आव्हानात्मक झाले आहे. उद्योग क्षेत्रातील जाणकारांच्या अंदाजानुसार, यूपीआय प्लॅटफॉर्म चालवण्यासाठी होणाऱ्या एकूण वार्षिक खर्चापैकी २० टक्क्यांहून अधिक खर्च सुरक्षा व्यवस्थेशी संबंधित बाबींवर होतो. एआय प्रणालींमुळे निर्माण होणाऱ्या सायबर धोक्यांशी लढण्यासाठी अत्याधुनिक सॉफ्टवेअर तैनात करावे लागत असल्याने हा सुरक्षा खर्च भविष्यात आणखी वाढण्याची शक्यता आहे.
